Domain wissensecke.de kaufen?
Wir ziehen mit dem Projekt
wissensecke.de um.
Sind Sie am Kauf der Domain
wissensecke.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain wissensecke.de kaufen?
Wie kann man die Einschaltempfindlichkeit des Monacor SAM 2 verringern?
Um die Einschaltempfindlichkeit des Monacor SAM 2 zu verringern, können Sie den Pegelregler an der Rückseite des Geräts herunterdrehen. Sie können auch einen externen Vorverstärker verwenden, um das Eingangssignal zu reduzieren. Eine weitere Möglichkeit besteht darin, den Abstand zwischen dem Mikrofon und der Schallquelle zu vergrößern, um die Lautstärke des Eingangssignals zu verringern. **
Was bedeutet einschließlich Ust?
Was bedeutet einschließlich Ust? Einschließlich Ust bedeutet, dass der angegebene Preis bereits die Umsatzsteuer enthält. Ust steht für Umsatzsteuer, die in Deutschland als Mehrwertsteuer bekannt ist. Wenn ein Preis einschließlich Ust angegeben ist, bedeutet dies, dass die Steuer bereits im Endpreis enthalten ist und nicht zusätzlich berechnet wird. Dies ist wichtig zu wissen, um Missverständnisse zu vermeiden und den tatsächlichen Gesamtpreis eines Produkts oder einer Dienstleistung zu verstehen. In vielen Ländern ist es gesetzlich vorgeschrieben, dass der Endpreis inklusive Umsatzsteuer angegeben werden muss. **

Ähnliche Suchbegriffe für MONACOR-UST-40R
Top-Angebote
Produkte zum Begriff MONACOR-UST-40R:
-
Harley Benton HB-40RHarley Benton HB-40R; E-Gitarren Combo; 40 Watt; 10" Custom Voiced Speaker; TEC tube-emulating circut; Channel select (activate overdrive / boost channel); Gain Regler; Volumen Regler für Overdrive und Clean Kanal; channel; 3-Band EQ mit Reglern für Bass Mitten und Höhen; Reverb Regler (Spring Type); Kopfhörer Anschluss; Aux-Input; Line-Ausgang; Fußschalter Anschluss für Kanalumschaltung und Reverb (nicht inklusive) (passender Fußschalter 198735); Ausgang für externen Speaker; Maße (W × H × D 425 mm × 420 mm × 220 mm; Gewicht: 10 kg.119,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
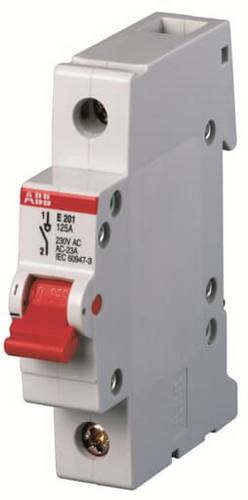
ABB 2CDE281001R0040 E201/40R Lasttrennschalter 1poligLasttrennschalter E 200 für DIN-Schienen-Montage entsprechend DIN EN 60715 mit Bemessungsströmen von 80 - 125 A verfügbar und bedingtem Bemessungskurzschlussstrom von 25kA. Anbau von zusätzlichen Hilfskontakten S2C-H6R möglich. Schnelles Entfernen ohne Demontage der Phasenschiene möglich und Einsatz von unverlierbare Schrauben. Verriegelungsvorrichtung als Zubehör verhindert nicht zulässiges ON/OFF-Schalten. Zertifiziert nach Zulassungen VDE, CCC, EAC, KEMA13,05 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter

-
Wem steht ust zu?
"Wem steht es zu?" ist eine Frage, die sich auf das Recht oder die Berechtigung einer Person bezieht, etwas zu tun oder zu besitzen. Es kann sich um Besitzansprüche, Erbschaftsfragen, rechtliche Ansprüche oder moralische Überlegungen handeln. Diese Frage kann in verschiedenen Kontexten gestellt werden, um zu klären, wer das Recht hat, über bestimmte Dinge zu entscheiden oder sie zu besitzen. Letztendlich geht es darum, die legitimen Ansprüche und Rechte der beteiligten Personen zu klären und zu respektieren. **
-
Wer darf UST ausweisen?
UST (Umsatzsteuer) darf in Deutschland nur von Unternehmern ausgewiesen werden, die umsatzsteuerpflichtig sind. Das bedeutet, dass sie steuerpflichtige Umsätze tätigen und somit Umsatzsteuer an das Finanzamt abführen müssen. Privatpersonen oder nicht umsatzsteuerpflichtige Unternehmen dürfen keine Umsatzsteuer ausweisen. Die Umsatzsteuer wird auf den Rechnungen ausgewiesen, die an andere Unternehmen oder Privatpersonen ausgestellt werden, um transparent zu machen, wie hoch der Steueranteil am Gesamtbetrag ist. Die korrekte Ausweisung der Umsatzsteuer ist gesetzlich vorgeschrieben und dient der ordnungsgemäßen Abrechnung mit dem Finanzamt. **
-
Was ist eine ust?
Eine USt ist die Abkürzung für Umsatzsteuer, die auf den Verkauf von Waren oder Dienstleistungen erhoben wird. Sie ist eine indirekte Steuer, die vom Endverbraucher bezahlt wird. Die Höhe der USt variiert je nach Land und kann als Prozentsatz des Verkaufspreises festgelegt werden. Unternehmen sind in der Regel verpflichtet, die USt an die Steuerbehörden abzuführen und regelmäßig Umsatzsteuervoranmeldungen einzureichen. Die USt dient dazu, Einnahmen für den Staat zu generieren und ist ein wichtiger Bestandteil des Steuersystems vieler Länder. **
-
Ist UST Vorauszahlung Betriebsausgabe?
Ist UST Vorauszahlung Betriebsausgabe? Diese Frage hängt von verschiedenen Faktoren ab, wie z.B. der Art des Unternehmens und der Verwendung der Umsatzsteuervorauszahlung. Im Allgemeinen kann die Umsatzsteuervorauszahlung als Betriebsausgabe geltend gemacht werden, da sie zu den laufenden Kosten des Unternehmens gehört. Es ist wichtig, die steuerlichen Vorschriften und Regelungen in Bezug auf Umsatzsteuervorauszahlungen zu beachten, um sicherzustellen, dass sie ordnungsgemäß behandelt werden. Es wird empfohlen, sich mit einem Steuerberater oder einer Steuerberaterin in Verbindung zu setzen, um eine genaue Einschätzung für das jeweilige Unternehmen zu erhalten. **


Was bedeutet UST optiert?
Was bedeutet UST optiert? UST optiert bedeutet, dass ein Unternehmen sich freiwillig dazu entschieden hat, Umsatzsteuer zu zahlen, obwohl es eigentlich von der Umsatzsteuer befreit wäre. Diese Entscheidung kann verschiedene Gründe haben, wie z.B. die Möglichkeit, Vorsteuerabzüge geltend zu machen oder die Vereinfachung der Buchhaltung. Unternehmen, die sich für die UST-Optierung entscheiden, müssen dies gegenüber dem Finanzamt erklären und können diese Entscheidung in der Regel nicht einfach wieder rückgängig machen. Es ist wichtig, die steuerlichen Auswirkungen der UST-Optierung sorgfältig zu prüfen und gegebenenfalls professionelle Beratung in Anspruch zu nehmen. **
Wer muss UST abführen?
Wer muss UST abführen? Die Umsatzsteuer (UST) muss von Unternehmen abgeführt werden, die steuerpflichtige Umsätze erzielen. Das bedeutet, dass Unternehmen, die Waren oder Dienstleistungen verkaufen, in der Regel UST abführen müssen. Die Höhe der UST hängt vom jeweiligen Umsatzsteuersatz und dem Umsatz des Unternehmens ab. Es ist wichtig, dass Unternehmen die UST korrekt berechnen und an das Finanzamt abführen, um rechtliche Konsequenzen zu vermeiden. Unternehmen sollten sich daher mit den steuerlichen Vorschriften vertraut machen und gegebenenfalls einen Steuerberater hinzuziehen, um sicherzustellen, dass sie alle gesetzlichen Anforderungen erfüllen. **
Top-Angebote
Produkte zum Begriff MONACOR-UST-40R:
-
Harley Benton HB-40RHarley Benton HB-40R; E-Gitarren Combo; 40 Watt; 10" Custom Voiced Speaker; TEC tube-emulating circut; Channel select (activate overdrive / boost channel); Gain Regler; Volumen Regler für Overdrive und Clean Kanal; channel; 3-Band EQ mit Reglern für Bass Mitten und Höhen; Reverb Regler (Spring Type); Kopfhörer Anschluss; Aux-Input; Line-Ausgang; Fußschalter Anschluss für Kanalumschaltung und Reverb (nicht inklusive) (passender Fußschalter 198735); Ausgang für externen Speaker; Maße (W × H × D 425 mm × 420 mm × 220 mm; Gewicht: 10 kg.119,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wie kann man die Einschaltempfindlichkeit des Monacor SAM 2 verringern?
Um die Einschaltempfindlichkeit des Monacor SAM 2 zu verringern, können Sie den Pegelregler an der Rückseite des Geräts herunterdrehen. Sie können auch einen externen Vorverstärker verwenden, um das Eingangssignal zu reduzieren. Eine weitere Möglichkeit besteht darin, den Abstand zwischen dem Mikrofon und der Schallquelle zu vergrößern, um die Lautstärke des Eingangssignals zu verringern. **
-
Was bedeutet einschließlich Ust?
Was bedeutet einschließlich Ust? Einschließlich Ust bedeutet, dass der angegebene Preis bereits die Umsatzsteuer enthält. Ust steht für Umsatzsteuer, die in Deutschland als Mehrwertsteuer bekannt ist. Wenn ein Preis einschließlich Ust angegeben ist, bedeutet dies, dass die Steuer bereits im Endpreis enthalten ist und nicht zusätzlich berechnet wird. Dies ist wichtig zu wissen, um Missverständnisse zu vermeiden und den tatsächlichen Gesamtpreis eines Produkts oder einer Dienstleistung zu verstehen. In vielen Ländern ist es gesetzlich vorgeschrieben, dass der Endpreis inklusive Umsatzsteuer angegeben werden muss. **
-
Wem steht ust zu?
"Wem steht es zu?" ist eine Frage, die sich auf das Recht oder die Berechtigung einer Person bezieht, etwas zu tun oder zu besitzen. Es kann sich um Besitzansprüche, Erbschaftsfragen, rechtliche Ansprüche oder moralische Überlegungen handeln. Diese Frage kann in verschiedenen Kontexten gestellt werden, um zu klären, wer das Recht hat, über bestimmte Dinge zu entscheiden oder sie zu besitzen. Letztendlich geht es darum, die legitimen Ansprüche und Rechte der beteiligten Personen zu klären und zu respektieren. **
-
Wer darf UST ausweisen?
UST (Umsatzsteuer) darf in Deutschland nur von Unternehmern ausgewiesen werden, die umsatzsteuerpflichtig sind. Das bedeutet, dass sie steuerpflichtige Umsätze tätigen und somit Umsatzsteuer an das Finanzamt abführen müssen. Privatpersonen oder nicht umsatzsteuerpflichtige Unternehmen dürfen keine Umsatzsteuer ausweisen. Die Umsatzsteuer wird auf den Rechnungen ausgewiesen, die an andere Unternehmen oder Privatpersonen ausgestellt werden, um transparent zu machen, wie hoch der Steueranteil am Gesamtbetrag ist. Die korrekte Ausweisung der Umsatzsteuer ist gesetzlich vorgeschrieben und dient der ordnungsgemäßen Abrechnung mit dem Finanzamt. **
Ähnliche Suchbegriffe für MONACOR-UST-40R
-
ABB 2CDE281001R0040 E201/40R Lasttrennschalter 1poligLasttrennschalter E 200 für DIN-Schienen-Montage entsprechend DIN EN 60715 mit Bemessungsströmen von 80 - 125 A verfügbar und bedingtem Bemessungskurzschlussstrom von 25kA. Anbau von zusätzlichen Hilfskontakten S2C-H6R möglich. Schnelles Entfernen ohne Demontage der Phasenschiene möglich und Einsatz von unverlierbare Schrauben. Verriegelungsvorrichtung als Zubehör verhindert nicht zulässiges ON/OFF-Schalten. Zertifiziert nach Zulassungen VDE, CCC, EAC, KEMA13,05 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
Rechtsprechung in Wissenschaft, Praxis und LehreRechtsprechung in Wissenschaft, Praxis und Lehre , Die Festschrift ehrt das Werk von Prof. Dr. Dr. h.c. Barbara Dauner-Lieb, Präsidentin des Verfassungsgerichtshof NRW und Lehrstuhlinhaberin an der Universität zu Köln, in Wissenschaft, Rechtsprechung und in der juristischen Ausbildung. Unter dem Oberthema der Rechtsprechung spiegelt die Vielfalt der Beiträge verschiedenen Tätigkeitsfelder und Interessen der Jubilarin wider. Das Werk vereint Beiträge vom Verfassungs- über das Europa- und Völkerrecht bis zum allgemeinen Zivil- und Gesellschaftsrecht. Auch Beiträge zum Verfahrensrecht, der juristischen Ausbildung, Rechtsgeschichte sowie zum Familien- und Erbrecht finden sich. Mit Beiträgen von Dipl.-Vw. Prof. Dr. Arnd Arnold | Prof. Dr. Martin Avenarius | Prof. em. Dr. Margareta Baddeley | Prof. Dr. Klaus Peter Berger, LL.M. (Virginia) | RA Prof. Dr. Mark Binz | RA Vanessa Binz | RA Prof. Dr. Lars Böttcher | RA Prof. Dr. Christian Bochmann, LL.M. (Cambridge) | RAin Prof. Dr. Christine Budzikiewicz | Prof. Dr. Dr. h.c. Christian von Coelln, (TSU Tiflis) | VizePräsEuGH Prof. Dr. Dr. hc. Thomas von Danwitz | Dr. Friedrich Dauner | AkadOR PD Dr. Christian Deckenbrock | Prof. Dr. Nina Dethloff, LL.M. (Georgtown) | RA Dr. Johannes Dilling, LL.M. | Prof. Dr. Anatol Dutta, M.Jur. (Oxford) | LMRin Dr. Corinna Dylla-Krebs | Prof. em. Dr. Jens Ekkenga | Prof. Dr. Dr. h.c., Dr. h.c. Wolfgang Ernst, LL.M. (Yale) | Prof. Dr. Florian Faust, LL.M. (Univ. of Michigan) | Prof. Dr. Johannes W. Flume | RA Prof. Dr. Heiko Fuchs | RA Prof. Dr. Ludger Giesberts, LL.M (LSE) | DirAG Dr. Dirk Gilberg | Prof. Dr. Dr. h.c. Ulla Gläßer, LL.M. (Berkeley) | Dr. Mag.Christoph Gnant | VRinOLG a.D. Prof. Dr. Isabell Götz | Prof. Dr. Barbara Grunewald, LL.M. (Cambridge) | Prof. Dr. Bernd Grzeszick | RiOLG Prof. Dr. Beate Gsell | Prof. Dr. Mathias Habersack | Prof. Dr. Hans-Peter Haferkamp | Dr. Dr. Hanjo Hamann, JSM (Stanford) | Prof. Dr. Hans Hanau | RA Dr. Thomas Heidel | Prof. Dr. Joachim Hennrichs | Prof. Dr. Martin Henssler | Marc-A. Nicolas Hermann, M.M. | PräsVG u VizePräsVGH Prof. Dr. Andreas Heusch | Prof. Dr. Johanna Hey | Prof. Dr. Christian Hillgruber | Prof. Dr. Clemens Höpfner | Theresa Hößl | RiOLG a.D. Prof. Dr. Dr. h.c. mult. Peter Hommelhoff | RA Prof. Dr. Christian Huber | Prof. Dr. Matthias Jacobs | RA Dr. Tim Johannsen-Roth | Prof. Dr. Dr. hc. Susanne Kalss, LL.M. (Florenz) | Prof. Dr. Christian Katzenmeier | Prof. Dr. Ann-Marie Kaulbach | Prof. Dr. Simon Kempny, LL.M. (UWE Bristol) | Prof. Dr. Eva-Maria Kieninger | Prof. Dr. Torsten Körber, LL.M. (Berkeley) | Prof. Dr. Jens Koch | Prof. Dr. Dr. hc. Dr. hc. Claus Kreß, LL.M. (Cambridge) | Prof. Dr. Charlotte Kreuter-Kirchhof | Peter Kuschmierz, M.M. | RA Prof. Dr. Werner Langen | RA Prof. Dr. Dieter Leuering | RiBGH a.D. Prof. Stefan Leupertz | Min Dr. Benjamin Limbach | RA Dr. Klaus von der Linden | Prof. Dr. Thomas Lobinger | RA Dr. Christoph Lüttenberg | Prof. Dr. Dr. h.c. Heinz-Peter Mansel | MinDirig Peter Marchlewski | Prof. Dr. Tim Maxian Rusche, M.P.A. (Harvard), LL.M. | Prof. Dr. Sonja Meier, LL.M. (London) | Prof. Dr. h.c. Thomas M.J. Möllers | Prof. Dr. Florian Möslein, LL.M.(London) | Prof. Dr. Peter O. Mülbert | RiBGH Dr. Claudio Nedden-Boeger | Prof. Dr. Julia Nicolussi | VRiOLG Dr. André Niesler | Prof. Dr. Ulrich Noack | VizePräsEGMR a.D. Prof. Dr. Dr. hc. Dr. hc. Angelika Nußberger, M.A. | RA Prof. Dr. Markus Ogorek, LL.M. (Berkeley) | RA PD Dr. Martin Oppitz | Prof. Dr. Jan F. Orth, LL.M. (University of Texas) | Prof. Dr. Karl-Nikolaus Peifer | Prof. Dr. Dr. hc. Thomas Pfeiffer | RA Prof. Dr. Moritz Pöschke, LL.M. (Harvard) | Prof. Dr. Dörte Poelzig, M.Jur. (Oxford) | Prof. Dr. Petra Pohlmann | Prof. Dr. Dr. h.c. mult. Hanns Prütting | Dr. Matthias Reidt, LL.M. (Columbia) | PräsOLG a.D. u VizePräsVGH a.D. Johannes Riedel, LL.M. (London) | Prof. Dr. Anne Röthel | Prof. Dr. Christian Rolfs | RA Dr. Daniel Rubner | Prof. Dr. Christoph Safferling, LL.M. (LSE) | Prof. Dr. Adam Sagan, MJur (Oxford) | Prof. Dr. Anne Sanders, MJur (Oxford) | PräsOLG Dr. Bernd Scheiff | Prof Dr. Henrike von Scheliha | Prof. em. Dr. Dr. hc. mult. Karsten Schmidt | Anna Schneeberg | RA Klaus Schnitzler | Camilla Seemann | RA Prof. Dr. Stefan Siepelt | Prof. Dr. Stefan Simon | Prof. Dr. Christoph Thole | Prof. Dr. Rita Trigo Trindade | RA Prof. Dr. Jochen Vetter | Prof. Dr. Gerhard Wagner, LL.M. (Chicago) | RA Daniela Weber-Rey, LL.M. (Columbia) | Prof. Dr. Marc-Philippe Weller | Prof. Dr. Dr. hc. Christiane Wendehorst, LL.M. (Cantab.) | Dr. Helga Wessel | Prof. Dr. Joachim Wieland, LL.M. (Cambridge) | Prof. Dr. Dan Wielsch, LL.M. (Berkeley) | RA Prof. Dr. Hans-Ulrich Wilsing | RA Andreas Zöllner , Nebelscheinwerfer > Beleuchtung , Auflage: 1. Auflage, Erscheinungsjahr: 202504, Redaktion: Kalss, Susanne~Scheiff, Bernd~Sanders, Anne~Arnold, Arnd~Flume, Johannes W.~Kaulbach, Ann-Marie, Auflage: 25001, Auflage/Ausgabe: 1. Auflage, Seitenzahl/Blattzahl: 1501, Keyword: Erbrecht; Europarecht; Familienrecht; Gerichtsorganisation; Gesellschaftsrecht; Rechtsprechung; Verfahrensrecht; Verfassungsrecht; Zivilrecht; case law; company law; constitutional law; family law; judiciary; law of succession; private law; procedural law, Fachschema: Justiz / Rechtsprechung~Rechtsprechung~Recht~Jurisprudenz~Recht / Rechtswissenschaft~Rechtswissenschaft, Fachkategorie: Rechtswissenschaft, allgemein, Warengruppe: HC/Recht/Allgemeines, Lexika, Geschichte, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Blätteranzahl: 1541 Blätter, Länge: 227, Breite: 153, Höhe: 65, Gewicht: 1654, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft,299,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was ist eine ust?
Eine USt ist die Abkürzung für Umsatzsteuer, die auf den Verkauf von Waren oder Dienstleistungen erhoben wird. Sie ist eine indirekte Steuer, die vom Endverbraucher bezahlt wird. Die Höhe der USt variiert je nach Land und kann als Prozentsatz des Verkaufspreises festgelegt werden. Unternehmen sind in der Regel verpflichtet, die USt an die Steuerbehörden abzuführen und regelmäßig Umsatzsteuervoranmeldungen einzureichen. Die USt dient dazu, Einnahmen für den Staat zu generieren und ist ein wichtiger Bestandteil des Steuersystems vieler Länder. **
-
Ist UST Vorauszahlung Betriebsausgabe?
Ist UST Vorauszahlung Betriebsausgabe? Diese Frage hängt von verschiedenen Faktoren ab, wie z.B. der Art des Unternehmens und der Verwendung der Umsatzsteuervorauszahlung. Im Allgemeinen kann die Umsatzsteuervorauszahlung als Betriebsausgabe geltend gemacht werden, da sie zu den laufenden Kosten des Unternehmens gehört. Es ist wichtig, die steuerlichen Vorschriften und Regelungen in Bezug auf Umsatzsteuervorauszahlungen zu beachten, um sicherzustellen, dass sie ordnungsgemäß behandelt werden. Es wird empfohlen, sich mit einem Steuerberater oder einer Steuerberaterin in Verbindung zu setzen, um eine genaue Einschätzung für das jeweilige Unternehmen zu erhalten. **
-
Was bedeutet UST optiert?
Was bedeutet UST optiert? UST optiert bedeutet, dass ein Unternehmen sich freiwillig dazu entschieden hat, Umsatzsteuer zu zahlen, obwohl es eigentlich von der Umsatzsteuer befreit wäre. Diese Entscheidung kann verschiedene Gründe haben, wie z.B. die Möglichkeit, Vorsteuerabzüge geltend zu machen oder die Vereinfachung der Buchhaltung. Unternehmen, die sich für die UST-Optierung entscheiden, müssen dies gegenüber dem Finanzamt erklären und können diese Entscheidung in der Regel nicht einfach wieder rückgängig machen. Es ist wichtig, die steuerlichen Auswirkungen der UST-Optierung sorgfältig zu prüfen und gegebenenfalls professionelle Beratung in Anspruch zu nehmen. **
-
Wer muss UST abführen?
Wer muss UST abführen? Die Umsatzsteuer (UST) muss von Unternehmen abgeführt werden, die steuerpflichtige Umsätze erzielen. Das bedeutet, dass Unternehmen, die Waren oder Dienstleistungen verkaufen, in der Regel UST abführen müssen. Die Höhe der UST hängt vom jeweiligen Umsatzsteuersatz und dem Umsatz des Unternehmens ab. Es ist wichtig, dass Unternehmen die UST korrekt berechnen und an das Finanzamt abführen, um rechtliche Konsequenzen zu vermeiden. Unternehmen sollten sich daher mit den steuerlichen Vorschriften vertraut machen und gegebenenfalls einen Steuerberater hinzuziehen, um sicherzustellen, dass sie alle gesetzlichen Anforderungen erfüllen. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.